모든 FX 거래는 수수료나 스왑보다 먼저 부담하는 비용인 스프레드에서 시작합니다. 그렇다면 FX에서 스프레드란 무엇일까요? 매수 가격과 매도 가격의 차이이며, 포지션을 여는 순간 이 차이를 부담하게 됩니다.
대부분의 안내서는 여기서 설명을 멈춥니다. 제시된 FX 스프레드가 거래당 달러 비용으로 어떻게 바뀌는지, 수수료와 어떻게 합산되는지는 빠져 있습니다. 뉴욕 시간 오후 5시에 실제로 내는 스프레드가 광고 수치보다 훨씬 커질 수 있는 이유도 다루지 않습니다.
이 글에서는 정의, 핍과 금액 계산, 고정·변동·로우 스프레드, 스프레드 확대 요인, 적정 수준을 판단하고 비용을 줄이는 방법을 살펴봅니다. 스프레드는 순수하게 체결 비용으로 다룹니다. 낮은 스프레드는 거래를 저렴하게 할 뿐, 성공 가능성을 높이지 않습니다.
FX 스프레드란 무엇인가요?
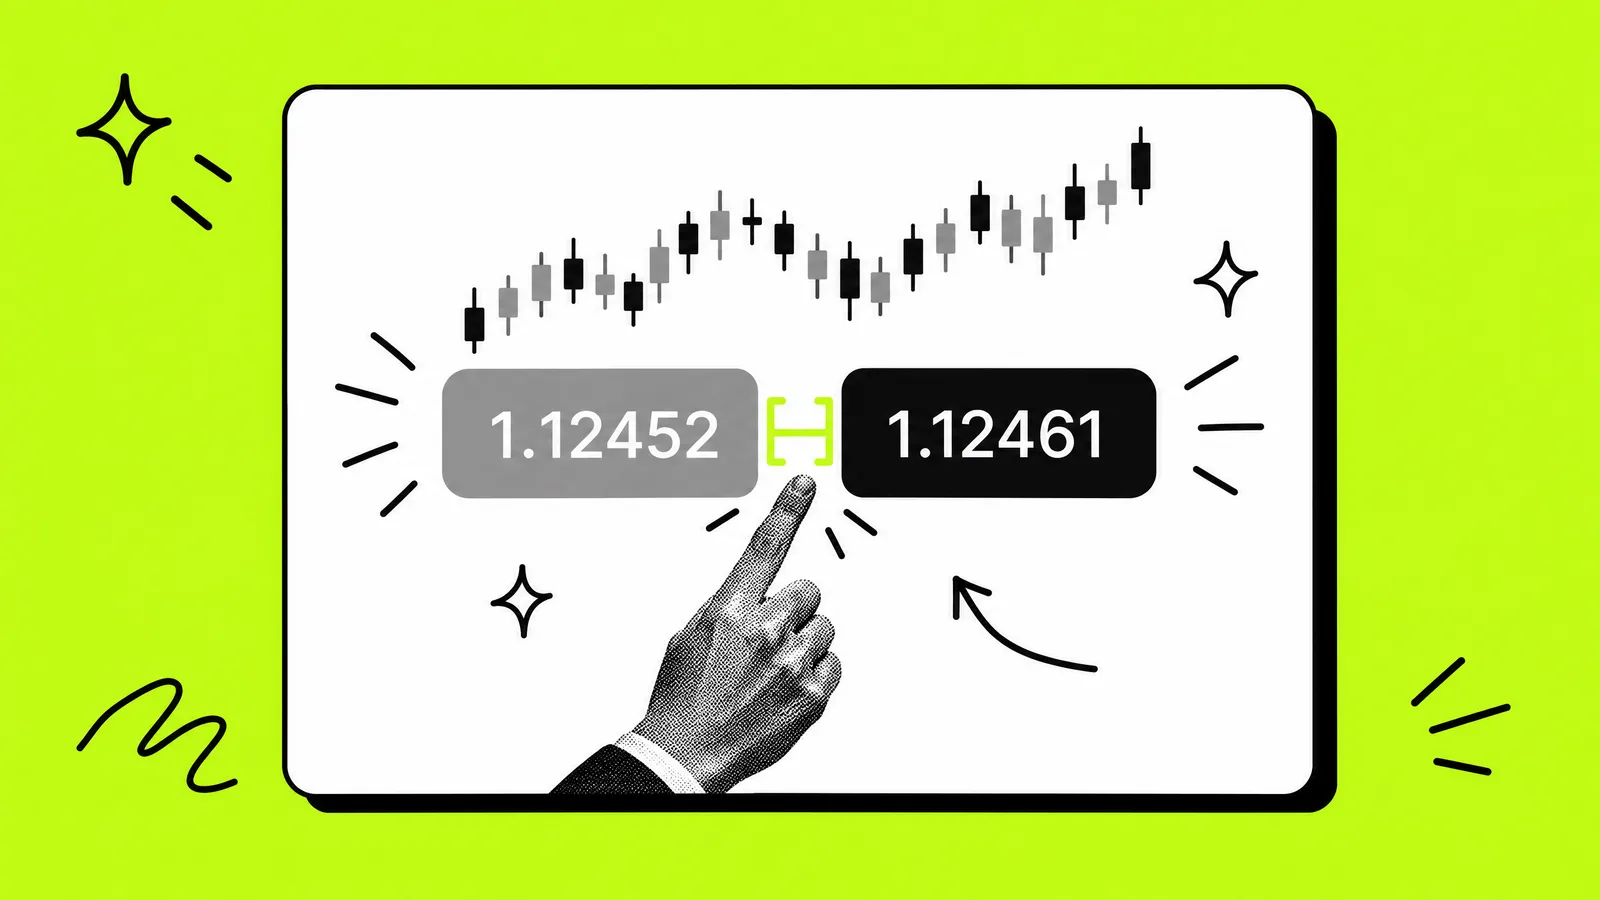
FX 스프레드는 통화쌍의 매도 호가(Bid)와 매수 호가(Ask)의 차이입니다. 매수 포지션은 Ask에 진입해 Bid에 청산하고, 매도 포지션은 Bid에 진입해 Ask에 청산합니다. 스프레드는 핍으로 측정하며, 트레이더가 즉시 체결을 위해 지불하는 가격입니다.
모든 호가에 표시되는 두 가격은 다음과 같습니다.
- Bid: 기준통화를 팔 수 있는 가격입니다.
- Ask: 기준통화를 살 수 있는 가격입니다.
개인 트레이더에게 적용되는 스프레드는 유동성 공급자가 제공하는 매수·매도 호가와 브로커가 추가하는 마크업의 두 층으로 구성됩니다. EU 규정은 이 마크업을 고객 비용으로 봅니다. ESMA의 MiFID II 비용 및 수수료 Q&A는 마크업을 포함해 회사의 가격과 고객의 가격 사이에 발생하는 모든 차이를 공개해야 한다는 원칙을 따릅니다.
초보자에게 중요한 점은 ‘수수료 무료’ 계좌도 거래 비용이 든다는 것입니다. 브로커는 가격에 포함된 차액으로 수익을 얻습니다. 스프레드는 기다리지 않는 대가입니다. 원하는 가격에 거래할 상대를 찾는 대신 지금 즉시 거래하는 것입니다. 핍이라는 단위와 핍 가치에 대해서는 FX 거래에서 핍이란? 핍 가치 계산 방법을 참고하세요.
스프레드를 핍으로 계산하는 방법
스프레드를 핍으로 계산하려면 Ask에서 Bid를 빼고 해당 통화쌍의 핍 크기로 나눕니다. 대부분의 통화쌍은 0.0001, JPY 통화쌍은 0.01입니다. 소수점 이하 5자리 및 3자리 호가에서는 마지막 자리가 핍의 10분의 1이므로 결과가 0.9핍처럼 소수로 나올 수 있습니다.
스프레드(핍) = (Ask − Bid) ÷ 핍 크기
- 플랫폼에서 실시간 매수·매도 호가를 모두 확인합니다.
- Ask에서 Bid를 뺍니다.
- 차이를 해당 통화쌍의 핍 크기로 나눕니다.
- 추가된 소수점 다섯째 자리(또는 셋째 자리)는 핍의 10분의 1로 읽습니다.
예시 1, EUR/USD(가상 호가):
1.12461 − 1.12452 = 0.00009
0.00009 ÷ 0.0001 = 0.9핍
예시 2, USD/JPY(가상 호가):
158.401 − 158.385 = 0.016
0.016 ÷ 0.01 = 1.6핍
MetaTrader는 스프레드를 종목의 최소 가격 변동 단위인 포인트로 표시합니다. MQL5 종목 속성 참고 문서는 SYMBOL_SPREAD를 포인트 단위의 스프레드 값으로 정의합니다. 소수점 이하 5자리 및 3자리 호가에서는 10포인트가 1핍이므로 표시값 9는 0.9핍입니다. MetaTrader 5 도움말에 따르면 봉은 Bid 가격으로 만들어지고 Ask는 표시되지 않습니다. 차트에서 스프레드를 보려면 ‘Ask 가격선 표시’를 켜세요.
FX 스프레드 비용이란 무엇인가요?
스프레드 비용은 트레이더가 매수·매도 호가 차이를 건너는 대가로 지불하는 금액입니다. 스프레드의 핍 수에 랏당 핍 가치와 랏 수를 곱해 계좌 통화로 계산합니다. 새 포지션은 이 비용만큼 손실인 상태로 시작하며, 손익분기점에 도달하려면 가격이 그만큼 유리하게 움직여야 합니다.
스프레드 비용 = 스프레드(핍) × 랏당 핍 가치 × 랏 수
- 진입 시점의 스프레드를 핍으로 측정합니다.
- 계좌 통화로 된 랏당 핍 가치를 구합니다.
- 랏으로 표시한 포지션 크기를 곱합니다.
계산 예시(가상 수치, USD 계좌): EUR/USD 스프레드 1.0핍, 표준 랏당 핍 가치 $10, 포지션 2랏
1.0 × $10 × 2 = 거래당 $20
한 달에 같은 거래 80회: $20 × 80 = 스프레드 비용 $1,600
거래 규모나 횟수가 두 배가 되면 비용도 두 배가 됩니다. 왕복 거래의 의미도 중요합니다. 스프레드가 변하지 않으면 왕복 거래당 스프레드 한 번에 해당하는 비용을 냅니다. 중간 가격을 기준으로 진입 때 절반, 청산 때 절반입니다. 1.0핍 스프레드에 진입한 뒤 스프레드가 3.0핍으로 확대된 상태에서 청산하면 왕복 비용은 0.5 + 1.5 = 2.0핍입니다.
같은 스프레드라도 목표에 따라 부담은 크게 달라집니다.
| 거래 방식 | 익절 거리(핍, 가상 수치) | 스프레드(핍, 가상 수치) | 목표 대비 스프레드 비중 |
|---|---|---|---|
| 스캘핑 | 5 | 1.0 | 20% |
| 장중 거래 | 25 | 1.0 | 4% |
| 스윙 거래 | 150 | 1.0 | 0.67% |
핍 가치가 랏당 $10인 것은 USD 계좌에서 USD가 표시통화인 통화쌍을 거래할 때뿐입니다. 다른 경우에는 핍 가치 안내서처럼 환산하세요. 수수료 기반 계좌에는 랏당 수수료가 추가됩니다. 스왑은 별도의 익일 보유 비용입니다.
리베이트는 이 비용의 일부를 상쇄합니다. 브로커가 BrokerFlat을 통해 왕복 거래 기준 랏당 $5를 지급한다고 가정해 보겠습니다. 위 예시에서 스프레드 비용은 랏당 $10이므로 순비용은 $10 − $5 = 랏당 $5, 즉 0.5핍이 됩니다. 실제 지급률은 브로커, 상품, 계좌 유형에 따라 다릅니다. BrokerFlat 제휴 브로커 페이지에서 확인하세요. 리베이트는 비용을 낮출 뿐, 전략의 수익성 여부를 바꾸지는 않습니다.
내 거래로 얼마를 돌려받을지 계산해 보세요
브로커, 상품, 월간 랏 수를 입력하면 예시가 아닌 내 거래량 기준의 리베이트를 확인할 수 있습니다.
리베이트 계산하기고정 스프레드와 변동 스프레드
고정 스프레드는 정상적인 시장 상황에서 일정한 폭을 유지하고, 변동 스프레드는 시장 유동성에 따라 틱마다 움직입니다. 고정 스프레드는 보통 딜링 데스크가 정하는 가격에서 나오며, 변동 스프레드는 유동성 공급자의 가격을 전달하는 방식에서 나옵니다.
| 특징 | 고정 스프레드 | 변동 스프레드 |
|---|---|---|
| 폭의 변화 | 정상적인 시장 상황에서 일정 수준 유지 | 호가가 갱신될 때마다 변동 |
| 일반적인 가격 제공 방식 | 딜링 데스크(마켓 메이커) | 유동성 공급자의 가격 전달(STP/ECN) |
| 비용 예측 가능성 | 사전에 알 수 있음 | 진입 시점에만 알 수 있음 |
| 뉴스 발표 때의 움직임 | 유지될 수 있지만 호가 제공이 중단되거나 조정될 수 있음 | 유동성이 줄면 확대 |
| 주요 체결 위험 | 리쿼트 또는 슬리피지 | 진입 또는 청산 시 스프레드 확대 |
MQL5 종목 속성 참고 문서에 따르면 MetaTrader에서 SYMBOL_SPREAD_FLOAT 속성으로 해당 종목의 변동 스프레드 여부를 확인할 수 있습니다. 코드를 쓰지 않으려면 Market Watch의 스프레드를 관찰하세요. 틱마다 값이 바뀌면 변동 스프레드입니다.
FX 로우 스프레드란 무엇인가요?
로우 스프레드는 유동성 공급자의 매수·매도 호가 차이를 마크업 없이 또는 거의 없이 트레이더에게 전달하고, 대신 랏당 수수료를 별도로 부과하는 방식입니다. 유동성이 풍부한 시간에는 호가에 0.0핍이 표시될 수도 있습니다. 비용 관점에서 FX 로우 스프레드의 핵심은 로우 스프레드에 핍으로 환산한 수수료를 더한 값입니다.
같은 비용을 두 항목으로 나누고 가격에 포함되던 일부를 눈에 보이는 수수료로 옮긴 것입니다. 수수료는 편도 기준(진입과 청산 각각) 또는 왕복 거래 기준으로 제시됩니다. 편도 $3.50은 왕복 $7이며, 둘을 혼동하면 실제 수치를 절반 또는 두 배로 잘못 계산하게 됩니다.
총비용(핍) = 로우 스프레드(핍) + 왕복 거래 수수료 ÷ 랏당 핍 가치
| 통화쌍 | 표준 랏당 핍 가치(가상 환율) | 로우 스프레드(핍, 가상 수치) | 왕복 거래 수수료(USD, 가상 수치) | 수수료의 핍 환산값 | 총비용(핍) | 비용이 같아지는 스프레드 전용 계좌의 스프레드 |
|---|---|---|---|---|---|---|
| EUR/USD | $10.00 | 0.1 | $7.00 | 0.70 | 0.80 | 0.8핍 |
| USD/JPY | $6.31(환율 158.40 기준) | 0.2 | $7.00 | 1.11 | 1.31 | 1.3핍 |
같은 $7이라도 EUR/USD에서는 0.70핍, USD/JPY에서는 1.11핍입니다. USD/JPY의 1핍 가치가 달러로 더 작기 때문입니다. 마지막 열은 비용이 같아지는 기준입니다. 스프레드 전용 계좌의 호가가 이보다 낮다면 해당 통화쌍에서는 그 계좌가 더 저렴합니다. 뉴스 발표 중에도 수수료는 고정되어 있지만 로우 스프레드는 확대됩니다. 한 통화쌍을 기준으로 리베이트까지 포함해 두 계좌 유형을 비교한 예시는 핍 안내 글에서 확인하세요.
FIBO Group 1랏당 캐시백

FIBO Group
FX 1랏당 $3.00
이 글은 스프레드 전용 계좌와 로우 스프레드 계좌를 총비용 기준으로 비교합니다. 두 계좌를 비교하려면 먼저 수수료를 핍으로 환산해야 합니다. FIBO Group은 계좌 유형별 캐시백 요율을 나란히 제시하므로, 리베이트도 총비용과 별개로 볼 것이 아니라 그 계산에 포함해야 합니다.
FIBO Group 캐시백 요율 보기스프레드가 확대되는 시점과 이유
주요 요인은 유동성과 위험입니다. 유동성 공급자가 헤지할 거래 상대를 찾기 어렵거나 가격 위험이 커지면 스프레드가 확대됩니다. 이런 시점은 대부분 예측할 수 있습니다. 유동성이 적은 통화쌍, 거래가 한산한 세션, 뉴욕 시간 오후 5시 롤오버, 주요 경제지표 발표, 주간 개장, 공휴일이 대표적입니다.
| 요인 | 스프레드가 달라지는 이유 | 예상 시점 |
|---|---|---|
| 통화쌍의 유동성 | 매수·매도 양방향 거래가 풍부하면 공급자가 좁은 호가를 제시할 수 있으며, 이그조틱 통화쌍은 마켓 메이커가 적음 | 상시: 메이저가 가장 좁고, 크로스는 더 넓으며, 이그조틱이 가장 넓음 |
| 거래 세션 | 활발한 참여자가 많을수록 가격 경쟁이 치열함 | 런던·뉴욕 세션이 겹칠 때 가장 좁고, 뉴욕 마감 후 확대 |
| 일일 롤오버 | 은행이 장부를 마감하고 유동성 공급자가 거래를 줄임 | 뉴욕 시간 오후 5시 전후 약 1시간 |
| 예정된 경제지표 발표 | 불확실한 발표 결과에 대비해 공급자가 호가 차이를 확대 | 중앙은행 결정, NFP, CPI |
| 주간 개장과 공휴일 | 주말 휴장 후 또는 은행 휴일에 주문이 적음 | 일요일 저녁 개장, 주요 금융 중심지의 공휴일 |
| 예기치 못한 사건 | 거래 상대가 적은 가운데 주문이 갑자기 한쪽으로 쏠림 | 언제든 발생하며 거래가 한산한 시간에 영향 확대 |
| 브로커 마크업 | 공급자 가격에 추가됨 | 계좌 유형에 따라 다르며 계좌 약관에 명시 |
발표된 BIS Triennial Central Bank Survey 2025의 잠정 결과에 따르면 2025년 4월 전 세계 FX 거래량은 하루 $9.6조였고, 현물 거래는 전체의 31%, 미 달러는 전체 거래의 89%에서 한쪽 통화였습니다. BIS Quarterly Review의 최종 자료에서는 전체 거래량이 $9.5조로 집계되었습니다. BIS 거래량 해설에 따르면 조사 기간에는 무역 정책 발표 후 변동성이 높아졌습니다. 다음은 BIS의 결론이 아니라 이 글의 해석입니다. USD 거래가 집중되는 것이 USD 메이저 통화쌍의 스프레드가 가장 좁은 이유입니다.
일일 마감은 일상적으로 나타나는 가장 뚜렷한 사례입니다. CME Group의 FX 일일 마감 분석은 뉴욕 시간 오후 5시에 결제일이 넘어가고 은행이 장부를 마감하며 많은 유동성 공급자가 거래를 줄인다고 설명합니다. 따라서 이 시간은 하루 중 유동성이 가장 적은 시간이 되곤 합니다. 한산한 시간대에는 충격도 증폭됩니다. 2016년 10월 사건을 다룬 BIS 시장위원회의 파운드화 플래시 급락 보고서는 아시아 거래 초반이라는 시간대를 급변의 중요한 요인으로 봅니다.
스프레드 확대는 보유 포지션에 두 가지 경로로 영향을 줍니다. MetaTrader 5 주문 유형 도움말에 따르면 매수 포지션의 손절은 Bid, 매도 포지션의 손절은 Ask를 기준으로 판단합니다. 따라서 스프레드가 확대되면 Bid 차트가 손절 가격에 닿지 않아도 매도 포지션의 손절이 발동할 수 있습니다. 또한 포지션은 청산 가격으로 평가되므로 스프레드가 넓어지면 계좌 평가자산과 증거금 수준이 낮아져 마진콜이나 스톱아웃에 가까워집니다.
FX에서 적정 스프레드는 어느 정도인가요?
적정 FX 스프레드는 통화쌍, 거래 시간, 수수료를 포함한 총비용에 따라 다르며 모든 통화쌍에 맞는 숫자는 없습니다. 좋은 스프레드는 본인이 거래하는 시간대에 해당 통화쌍의 범위 중 낮은 쪽에 있는 값입니다. 낮을수록 저렴하지만, 1핍이 어떤 통화쌍에서는 낮고 다른 통화쌍에서는 높을 수 있습니다.
- 통화쌍이 메이저, 크로스, 이그조틱 중 어디에 속하는지 확인합니다.
- 광고의 ‘최저’ 수치가 아니라 평균 스프레드를 비교합니다.
- 수수료가 있다면 더해 총비용을 구합니다.
- 단순 핍 수가 아니라 랏당 금액 또는 가격 대비 비율로 비교합니다.
- 실제로 거래하는 시간대의 스프레드를 확인합니다.
통화쌍 간에는 핍 수만으로 비교할 수 없습니다. 1핍의 금액도 다르고 환율 대비 비중도 다르기 때문입니다.
스프레드(가격 대비 %) = (Ask − Bid) ÷ 중간 가격 × 100
계산 예시(가상 호가, 모두 스프레드 1.0핍):
EUR/USD: 0.0001 ÷ 1.12456 × 100 = 0.0089%, 표준 랏당 $10.00
USD/JPY: 0.01 ÷ 158.393 × 100 = 0.0063%, 표준 랏당 $6.31
핍 수는 같지만 가격 대비 USD/JPY 스프레드는 약 30% 작습니다.
스프레드 자료는 다음 순서로 확인하세요. 먼저 종목의 계약 명세와 브로커가 공개한 평균 스프레드가 있다면 이를 확인하고, 그다음 본인의 거래 시간대에 실시간 스프레드를 살펴봅니다. EU 인가 법인이라면 MiFID II 비용 및 수수료 공시(위 ESMA Q&A 참고)에서 브로커 자체 비용 수치도 확인할 수 있습니다.
스프레드 비용을 줄이는 방법
유동성이 가장 풍부한 시간과 시장에서 거래하고, 진입 전에 스프레드를 확인하며, 총비용 계산을 바탕으로 계좌 구조를 선택하면 스프레드 비용을 줄일 수 있습니다. 어느 방법도 전략 자체의 위험을 바꾸지는 않습니다.
- 런던·뉴욕 세션이 겹치는 시간에 유동성이 풍부한 통화쌍을 거래하세요.
- 뉴욕 시간 오후 5시 롤오버 전후에는 진입과 청산을 피하세요.
- 주간 개장 시점과 예정된 지표 발표 직전·직후 몇 분 동안은 거래를 피하세요.
- 진입할 때마다 Market Watch에서 실시간 스프레드를 확인하세요.
- 본인이 거래하는 통화쌍의 총비용을 기준으로 로우 스프레드 또는 스프레드 전용 방식을 선택하세요.
- 스프레드 비중이 작아지도록 익절 목표에 충분한 거리를 두세요.
리베이트도 거래마다 스프레드나 수수료의 일부를 돌려줍니다. FX 리베이트 계산기에서 본인의 랏 크기와 거래 횟수로 계산해 보세요.
FX 스프레드 핵심 정리
스프레드는 즉시 체결을 위해 매 거래마다 지불하는 매수·매도 호가의 차이입니다. 금액으로는 스프레드의 핍 수에 핍 가치와 랏 수를 곱하며, 스프레드가 변하지 않으면 왕복 거래당 한 번에 해당하는 비용을 냅니다.
로우 스프레드 계좌는 이 비용의 일부를 수수료로 옮기므로 반드시 총비용으로 비교하세요. 실제 비용은 통화쌍, 세션, 롤오버, 예정된 뉴스, 브로커 마크업에 따라 달라집니다. 본인이 거래하는 통화쌍과 시간대를 기준으로 총비용을 계산하세요.
스프레드 1핍 하나하나가 매 거래마다 내는 비용입니다. BrokerFlat 브로커 페이지에서 각 제휴 브로커가 스프레드나 수수료 중 랏당 얼마를 돌려주는지 비교하세요.