每笔外汇交易都有一项先于佣金或隔夜利息产生的成本:点差。那么,外汇点差是什么?它是买入价与卖出价之间的差额,您一开仓就要跨过这道价差。
大多数指南讲到这里就结束了,却没有说明报价中的外汇点差如何变成每笔交易的美元成本,又如何与佣金叠加。它们也没有解释,为什么纽约时间下午 5 点的实际点差可能远高于广告中的数字。
本文介绍点差的定义、点数和金额的计算、固定点差、浮动点差与原始点差、点差扩大的原因、如何判断点差是否合适,以及如何降低成本。这里只把点差视为执行交易的成本:点差越低,交易越便宜,但并不会提高交易成功的概率。
外汇点差是什么?
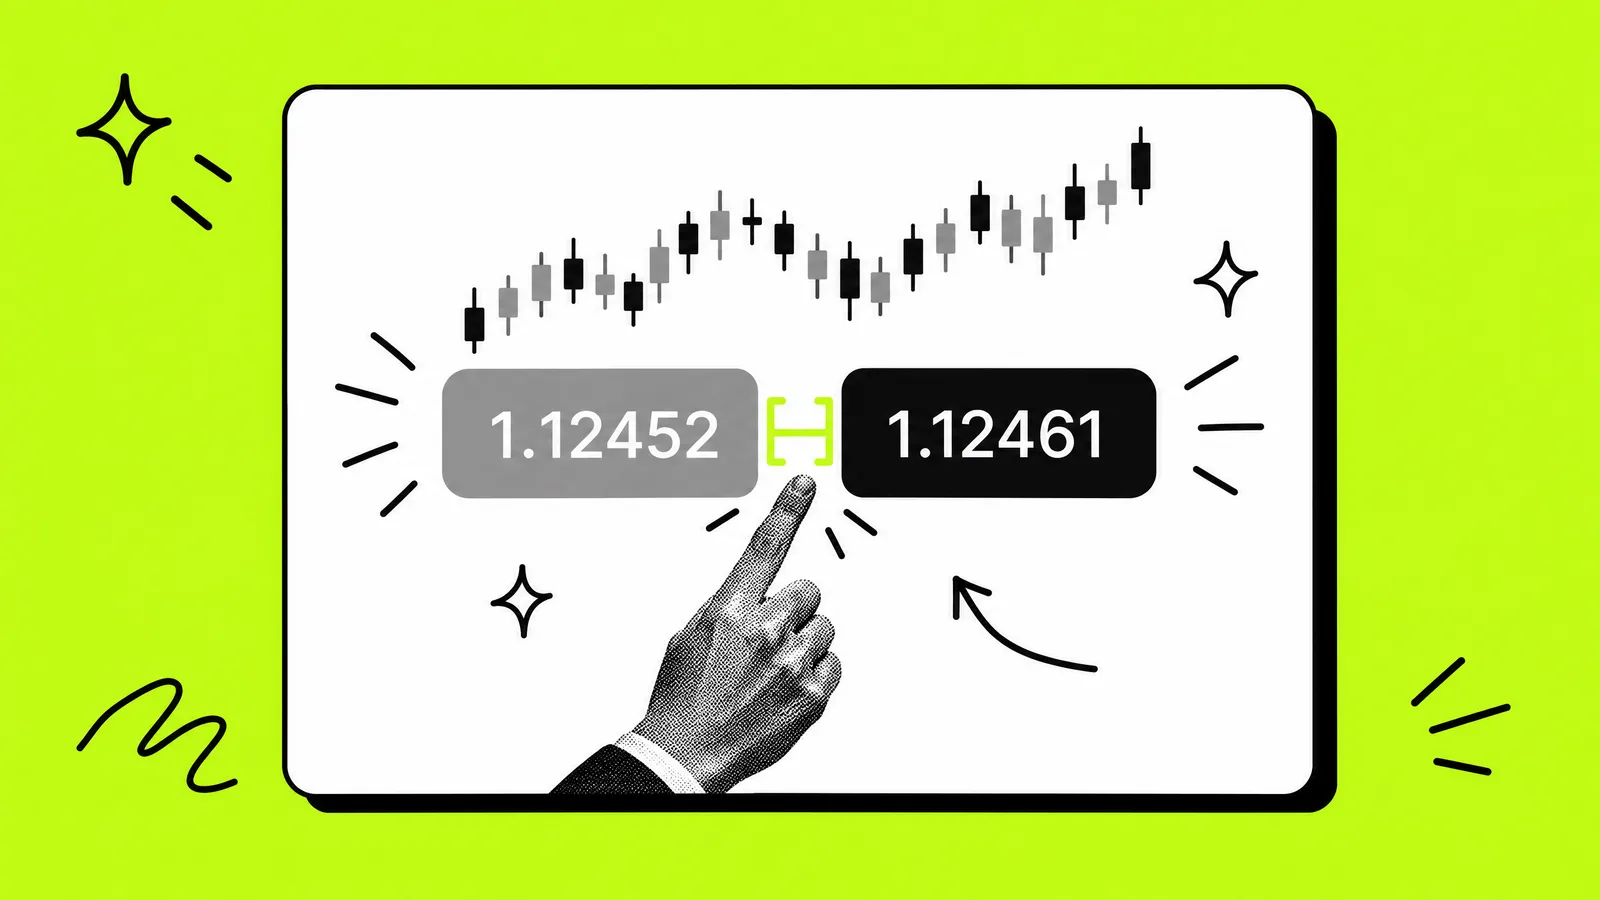
外汇点差是货币对卖出价(Bid)与买入价(Ask)之间的差额。买方按 Ask 开仓、按 Bid 平仓;卖方按 Bid 开仓、按 Ask 平仓。点差以点为单位,是交易者为即时成交支付的代价。
每个报价中都有两个价格:
- Bid(卖出价):您可以卖出基础货币的价格。
- Ask(买入价):您可以买入基础货币的价格。
零售点差有两层:流动性提供商传送的买卖报价,以及经纪商可能附加的加价。欧盟规则将这种加价视为客户成本:ESMA 关于 MiFID II 成本与费用的问答 所遵循的原则是,公司价格与客户价格之间的一切差额,包括加价,都应予以披露。
对初学者而言,重要的是:使用“零佣金”账户交易仍然要花钱,经纪商的收入藏在报价里。点差是免去等待的费用:您现在就能交易,而不必寻找愿意接受您报价的交易对手。关于点这一单位及点值的计算,请参阅《外汇交易中的点是什么,如何计算点值》。
如何计算以点计的点差
要计算点差的点数,用 Ask 减去 Bid,再除以该货币对一个点的大小:大多数货币对为 0.0001,含 JPY 的货币对为 0.01。在 5 位和 3 位小数报价中,最后一位是一个点的十分之一,因此结果可以带小数,例如 0.9 点。
点差(点)=(Ask − Bid)÷ 点的大小
- 读取平台上实时报价的买卖两侧价格。
- 用 Ask 减去 Bid。
- 将差值除以该货币对一个点的大小。
- 将多出的第五位(或第三位)小数视为一个点的十分之一。
示例 1,EUR/USD(假设报价):
1.12461 − 1.12452 = 0.00009
0.00009 ÷ 0.0001 = 0.9 点
示例 2,USD/JPY(假设报价):
158.401 − 158.385 = 0.016
0.016 ÷ 0.01 = 1.6 点
MetaTrader 以平台点显示点差,平台点是交易品种价格的最小步长。MQL5 Reference 中的交易代码属性说明将 SYMBOL_SPREAD 定义为以平台点计的点差。在 5 位和 3 位小数报价中,10 个平台点等于 1 点,因此读数为 9 就代表 0.9 点。根据 MetaTrader 5 帮助文档,价格柱根据 Bid 构建,Ask 默认不显示,因此需要启用“显示 Ask 价格线”,才能在图表上看到点差。
外汇点差成本是什么?
点差成本是交易者为跨过买卖报价差额支付的金额。它等于点差点数乘以每手点值,再乘以手数,以账户货币表示。新仓位一开仓就会出现等额浮亏,价格必须向有利方向移动相应距离,才能达到盈亏平衡。
点差成本 = 点差(点)× 每手点值 × 手数
- 在开仓时测量点差点数。
- 查明以账户货币表示的每手点值。
- 乘以仓位的手数。
计算示例(假设数据,美元账户):EUR/USD 点差为 1.0 点,每标准手点值为 $10,仓位为 2 手
1.0 × $10 × 2 = 每笔交易 $20
每月进行 80 笔这样的交易:$20 × 80 = $1,600 点差成本
仓位或交易次数翻倍,成本也会翻倍。理解完整开平仓也很重要:点差不变时,每次完整开平仓支付一个完整点差;以中间价衡量,开仓和平仓各承担一半。如果开仓时点差为 1.0 点,平仓时扩大到 3.0 点,那么完整开平仓成本就是 0.5 + 1.5 = 2.0 点。
对于不同的盈利目标,同样的点差所占的比重差别很大:
| 交易风格 | 止盈距离,点(假设) | 点差,点(假设) | 点差占目标的比例 |
|---|---|---|---|
| 剥头皮 | 5 | 1.0 | 20% |
| 日内交易 | 25 | 1.0 | 4% |
| 波段交易 | 150 | 1.0 | 0.67% |
只有在美元账户中交易美元报价货币对,每手点值才是 $10;其他情况需要按点值指南中的方法换算。佣金账户还会在此基础上按手收取佣金。隔夜利息则是另一项独立的持仓过夜成本。
返佣可以抵消部分成本。假设经纪商通过 BrokerFlat 为每手完整开平仓返还 $5。在上面的例子中,每手点差成本为 $10,因此净成本变为 $10 − $5 = 每手 $5,即 0.5 点。实际费率取决于经纪商、交易品种和账户类型;请在BrokerFlat 合作经纪商页面查询。返佣降低的是成本,并不会改变策略本身是否盈利。
算一算您自己的交易能返还多少
输入您的经纪商、交易品种和每月手数,查看基于您自己交易量而非示例的返佣。
计算您的返佣固定点差与浮动点差
固定点差在正常条件下保持设定的宽度,而浮动点差则随着市场流动性逐笔变化。固定点差通常来自交易台报价;浮动点差则来自流动性提供商传递的价格。
| 特征 | 固定点差 | 浮动点差 |
|---|---|---|
| 点差宽度的变化 | 正常条件下保持设定水平 | 随每次报价更新而变化 |
| 典型报价模式 | 交易台(做市商) | 传递流动性提供商报价(STP/ECN) |
| 成本可预测性 | 可提前获知 | 只有在开仓时才能确定 |
| 消息发布时的表现 | 可能维持不变,但报价可能暂停或调整 | 随流动性减少而扩大 |
| 主要执行风险 | 重新报价或滑点 | 开仓或平仓时点差扩大 |
根据 MQL5 的交易代码属性说明,在 MetaTrader 中可通过 SYMBOL_SPREAD_FLOAT 属性判断某品种是否采用浮动点差。不编程也能检查:观察 Market Watch 中的点差,如果数值随每次报价跳动而变化,就是浮动点差。
外汇原始点差是什么?
原始点差是以极少加价或不加价的方式传递给交易者的流动性提供商买卖报价差额,取而代之的是单独按手收取佣金。在流动性充足的时段,报价可能显示 0.0 点。从成本角度看,外汇原始点差账户的成本就是原始点差加上换算为点数的佣金。
这相当于把同一项成本拆成两行,将部分报价成本转成可见的佣金。佣金可能按单边(开仓和平仓各收一次)或完整开平仓报价。单边 $3.50 等于完整开平仓 $7;混淆这两种口径,就会把真实金额少算一半或多算一倍。
综合成本(点)= 原始点差(点)+ 每手完整开平仓佣金 ÷ 每手点值
| 货币对 | 每标准手点值(假设汇率) | 原始点差,点(假设) | 完整开平仓佣金,USD(假设) | 佣金折合点数 | 综合成本,点 | 成本相同时仅收点差账户的点差 |
|---|---|---|---|---|---|---|
| EUR/USD | $10.00 | 0.1 | $7.00 | 0.70 | 0.80 | 0.8 点 |
| USD/JPY | $6.31(汇率为 158.40 时) | 0.2 | $7.00 | 1.11 | 1.31 | 1.3 点 |
同样的 $7,在 EUR/USD 上是 0.70 点,在 USD/JPY 上却是 1.11 点,因为 USD/JPY 每点折合的美元金额较低。最后一列是成本相等的临界值:仅收点差账户在该货币对上的报价低于此值,就更便宜。消息发布期间佣金保持不变,但原始点差仍会扩大。若要查看包含返佣项目的两类账户单一货币对比较,请参阅关于点的文章。
FIBO Group 每手返现

FIBO Group
外汇每手 $3.00
本文从综合成本角度比较仅收点差账户和原始点差账户,其中佣金必须先换算为点数,两者才具有可比性。FIBO Group 并列展示各类账户及其返现费率,因此返佣应计入综合成本,而不是单独放在一旁。
查看 FIBO Group 返佣费率点差何时扩大,为什么会扩大
主要因素是流动性和风险:当流动性提供商可用于对冲的交易对手减少,或面临更大的价格风险时,点差就会扩大。这些情况大多可以预见:流动性较差的货币对、清淡时段、纽约时间下午 5 点的换日、重要数据发布、每周开盘和节假日。
| 因素 | 为何影响点差 | 通常何时出现 |
|---|---|---|
| 货币对流动性 | 充足的双向交易流让提供商能够报出较窄点差;冷门货币对的做市商较少 | 始终存在:主要货币对最窄,交叉盘较宽,冷门货币对最宽 |
| 交易时段 | 更多活跃参与者在价格上竞争 | 伦敦与纽约时段重叠时最窄;纽约收盘后较宽 |
| 每日换日 | 银行结账,流动性提供商减少报价 | 纽约时间下午 5 点前后,持续约一小时 |
| 定期经济数据发布 | 面对不确定的数据结果,提供商提前扩大报价差额 | 央行决议、NFP、CPI |
| 每周开盘与节假日 | 周末休市后或银行假日期间,订单簿较薄 | 周日傍晚开盘;主要金融中心的法定假日 |
| 突发事件 | 突然出现单向交易流,而交易对手较少 | 随时可能发生,在清淡时段影响更大 |
| 经纪商加价 | 在提供商报价之上叠加 | 取决于账户类型;账户条款中有说明 |
BIS Triennial Central Bank Survey 2025 的初步结果显示,2025 年 4 月全球外汇日均成交额为 $9.6 万亿,现货占总额的 31%,89% 的交易有一方涉及美元。BIS Quarterly Review 中的最终数据将总成交额定为 $9.5 万亿。根据 BIS 成交额评述,调查当月,贸易政策公告发布后市场波动加剧。以下是我们的解释,而非 BIS 的研究结论:美元交易流集中,是美元主要货币对点差最窄的原因。
每日收盘是最明显的常见例子。CME Group 对外汇每日收盘的分析解释道,纽约时间下午 5 点,交割日顺延,银行结账,许多流动性提供商减少报价。这往往使该时段成为全天流动性最差的一小时。清淡时段还会放大冲击:BIS 市场委员会关于英镑闪崩事件的报告在分析 2016 年 10 月的事件时,将事发时段——亚洲交易时段早盘——列为引发此次波动的重要因素。
点差扩大从两个方面影响持仓。根据MetaTrader 5 关于订单类型的帮助文档,多头止损按 Bid 判断,空头止损按 Ask 判断。因此,即使 Bid 图表从未触及止损价,点差扩大也可能触发空头止损。此外,由于持仓按平仓价格估值,点差扩大还会降低净值和保证金水平,使账户更接近追加保证金或强制平仓的临界点。
外汇点差多少才算合适?
外汇点差是否合适,取决于货币对、您的交易时段,以及计入佣金后的综合成本;没有一个数字适用于所有货币对。合适的点差,应处于该货币对在您交易时段通常范围的低端。越低越便宜,而 1 点对一个货币对可能很低,对另一个却可能很高。
- 确定货币对类别:主要货币对、交叉盘或冷门货币对。
- 比较平均点差,而不是广告中“低至”的最低值。
- 加上所有佣金,得出综合成本。
- 按每手金额或占价格的百分比比较,而不是只比较点数。
- 查看您实际交易时段的点差。
不同货币对之间不能直接比较点数:一个点代表的金额不同,相对于汇率的比重也不同。
点差(占价格的百分比)=(Ask − Bid)÷ 中间价 × 100
计算示例(假设报价,两者点差均为 1.0 点):
EUR/USD:0.0001 ÷ 1.12456 × 100 = 0.0089%,每标准手价值 $10.00
USD/JPY:0.01 ÷ 158.393 × 100 = 0.0063%,每标准手价值 $6.31
点数相同,但相对于价格,USD/JPY 的点差约低 30%。
按以下顺序查找点差数据:先看交易品种的合约规格,以及经纪商公布的平均点差(如有),再看您交易时段的实时点差。对于欧盟持牌实体,MiFID II 成本与费用披露文件(参见上文 ESMA 问答)还会提供经纪商自身的成本数据。
如何降低点差成本
在流动性最充足的品种和时段交易、开仓前检查点差,并按综合成本选择账户结构,都能降低点差成本。这些做法都不会改变策略本身的风险。
- 在伦敦与纽约时段重叠时交易流动性充足的货币对。
- 避免在纽约时间下午 5 点换日前后开仓和平仓。
- 避开每周开盘,以及定期数据发布前后的几分钟。
- 每次开仓前,在 Market Watch 中检查实时点差。
- 根据所交易货币对的综合成本,选择原始点差或仅收点差账户。
- 将盈利目标设得足够远,让点差只占较小比例。
返佣还会返还每笔交易的部分点差或佣金;您可以使用外汇返佣计算器,按自己的手数和交易次数计算。
外汇点差要点总结
点差是每笔交易为即时成交支付的买卖报价差额。换算成金额,就是点差点数乘以点值,再乘以手数;点差不变时,每次完整开平仓支付一次完整点差。
原始点差账户将部分成本转为佣金,因此只能按综合成本比较。实际支出取决于货币对、交易时段、换日、定期消息发布和经纪商加价,所以应根据自己交易的货币对和时段计算综合成本。
每一点点差都是您每笔交易要支付的成本。请在BrokerFlat 经纪商页面比较各合作经纪商每手能返还多少点差或佣金。